Bir teklif hazırladınız ve dolar üzerinden gönderdiniz. Müşteri üç hafta sonra döndü: “Tamam, başlayalım.” O üç haftada kur yerinde durmadı. Şimdi ekranda açtığınız teklif bir toplam gösteriyor, müşterinin elindeki PDF başka bir toplam gösteriyor ve kimse hangisinin geçerli olduğunu söyleyemiyor. Bu soruyu arattığınızda karşınıza çıkan her şey bir adım ileriye, fatura aşamasına aittir: kur farkı, tahsilat gecikmesi, dönem sonu değerleme. Oysa burada henüz ortada fatura yok. Sadece bir teklif ve iki farklı gün var.
Yazının tezi tek cümlede: dövizli teklifte asıl soru “hangi kur doğru” değil, “kurun hangi tarihte donduğu belgede yazıyor mu”dur. Kur, teklifi hazırlayanın ekranındaki anlık bir değer olarak kalırsa aynı teklif iki gün sonra farklı bir toplam gösterir ve gönderilmiş PDF ile ekran ayrışır. Çözüm bir tahmin değil bir kayıttır: kuru ve kurun tarihini belgenin üstüne yazın, geçerlilik süresini de yanına koyun. Böylece müşteri üç hafta sonra döndüğünde tartışılacak şey hafıza değil, kâğıt olur. Satış masasındaki karşılığı daha da kısa: kur riskini yok edemezsiniz, ama kimin taşıdığını belgeye yazabilirsiniz.
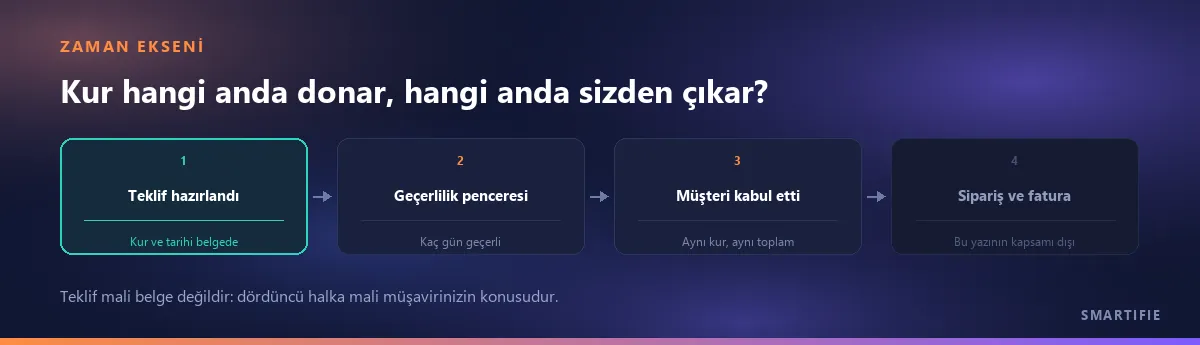
Teklifi verdiğiniz gün bir kur, müşteri kabul ettiğinde başka bir kur
Sahneyi net kuralım, çünkü kaybın nerede oluştuğu çoğu zaman yanlış yere konuyor. Bir makine, bir parti mal ya da bir proje için teklif hazırlıyorsunuz. Maliyetiniz Türk lirası, teklifiniz dolar. Teklifi hazırlarken kafanızdaki çevrim bir değer üzerinden yapıldı; o değer belgenin hiçbir yerinde yazmıyor. Müşteri üç hafta düşündü, sonra kabul etti. Sayılar bu yazıda uydurma bir örnektir; önemli olan oran değil mekanizmadır.
Kabul geldiğinde iki taraf da haklı hissediyor. Müşteri elindeki belgeye bakıyor: orada bir tutar yazıyor ve o tutarı kabul etti. Siz teklifi sistemde açıyorsunuz: ekranda başka bir toplam görünüyor, çünkü çevrim bugünün değeriyle yeniden yapıldı. Kimse kimseyi kandırmıyor; belge bir şeyi söylemeyi unuttuğu için iki farklı doğru ortaya çıktı. Eksik olan şey kur bilgisinin kendisi değil, kurun hangi güne ait olduğu bilgisidir.
Buradaki kaybın fatura aşamasıyla ilgisi yoktur ve karıştırılmaması gerekir. Faturaya ait tartışma — faturanın kesildiği gün ile paranın geldiği gün arasındaki fark — gerçek bir tartışmadır ama sizin sorununuz ondan önce başlıyor. Henüz bir fatura yok; henüz bir sipariş bile yok. Elinizde yalnızca aynı belgenin iki farklı günü var ve bu ikisini birbirine bağlayan tek şey belgenin üzerinde yazılı olması gereken bir tarih.
Teklif hangi kuru “seçer”? Aslında iki ayrı karar var
Konuşmaların çoğu burada tıkanıyor, çünkü tek bir soru sanılan şey aslında iki ayrı karardır ve ikisi farklı kişiler tarafından verilir. Birincisi ticari bir karardır ve satışa aittir. İkincisi bir kayıt kararıdır ve belgeye aittir.
Birinci karar: teklifin para birimi
Belge neyle fiyatlanıyor? Müşterinin parasıyla mı, sizin paranızla mı, yoksa ikinizin de kendi ülkesinde olmayan üçüncü bir parayla mı? Bu bir çevrim sorusu değil, bir pazarlık sorusudur ve cevabı aşağıda ayrı bir bölümde ele alınıyor. Burada bilinmesi gereken teknik ayrıntı şu: belgenin para birimi ile satırın para birimi aynı olmak zorunda değildir. Fiyatınızı dolarla verirken tek bir kalemi euro ile fiyatlamış olabilirsiniz — tedarikçiniz o kalemi öyle fiyatladığı için. Buna karma para birimli teklif denir ve düzgün kurulduğunda sorun çıkarmaz; düzgün kurulmadığında ise toplam elle düzeltilir ve belge kendi içinde tutarsız hâle gelir.
İkinci karar: kur ve kurun tarihi
Belgede birden fazla para birimi varsa bir çevrim gerekir: bir para biriminin diğeri cinsinden karşılığı. İşte bu sayı, teklifin “kuru”dur. Kurun değerini nereden aldığınız sizin ticari kararınızdır ve bu yazının konusu değildir — bankanızın verdiği kur da, bir tabloya baktığınız kur da, sözleşmede anlaşılmış sabit bir kur da olabilir. Bu yazının konusu o sayının başına ne geldiğidir: belgeye yazılıp orada kaldı mı, yoksa belge her açıldığında yeniden mi hesaplanıyor?
Kuru belgeye dondurmak: “anlık kur” neden yanlış cevap?
Yazının omurgası burası. Bir teklif programı ya da bir hesap tablosu, kuru belge açıldığı anda hesaplarsa şu olur: aynı teklif pazartesi günü bir toplam, çarşamba günü başka bir toplam gösterir. Kimse hiçbir şeyi değiştirmemiştir; satırlar aynı, miktarlar aynı, iskonto aynıdır. Yalnızca çevrim yeniden yapılmıştır. Bu sessiz bir değişikliktir ve sessiz olduğu için tehlikelidir: kullanıcı belgenin değiştiğini görmez, çünkü değişen şey belgenin içeriği değil, belgenin okunma anıdır.
İkinci sonuç daha da can sıkıcıdır: gönderilen PDF ile ekran ayrışır. Müşterinin elinde bir kâğıt vardır ve o kâğıt bir toplam söyler. Sizin ekranınız başka bir toplam söyler. Bu noktada “doğrusu hangisi” sorusunun teknik bir cevabı yoktur, çünkü ikisi de aynı verinin iki farklı zamandaki görüntüsüdür. Ticari cevabı ise her zaman aynıdır ve sizin aleyhinizedir: müşteri elindeki belgeye bakar.
Doğru davranış bir ilkeye indirgenebilir: kur, belge oluşturulduğu anda belgeye yazılır ve bir daha oynamaz. Sonraki günlerde piyasa ne yaparsa yapsın, o belge kendi gününün kurunu taşımaya devam eder. Yeni kur yeni belgeye aittir — yani bir revizyona ya da yeni bir teklife. Bu ilkenin güzel yanı, tek başına bütün soruyu kapatmasıdır: “hangi günün kuru” sorusunun cevabı artık bir tercih değil, belgenin üzerinde yazan bir gerçektir.
Hesap tablosuyla çalışıyorsanız bunun pratik karşılığı şudur: kur hücresine canlı bir bağlantı koymayın. Sabit bir sayı yazın, yanına o sayının tarihini yazın ve belgeyi PDF olarak arşivleyin. Arşivlenen PDF, üç hafta sonra “o gün ne göndermiştik” sorusunun tek dürüst cevabıdır.
Geçerlilik süresi, dondurulmuş kurun sigortasıdır
Kuru dondurmak tek başına yetmez, çünkü dondurulmuş bir kur zamanla sizin aleyhinize çalışabilir. Üç hafta sonra kabul edilen bir teklif, o üç hafta boyunca eski kuru taşımaya devam eder; piyasa aleyhinize hareket ettiyse farkı siz ödersiniz. Bu yüzden dondurulmuş kurun bir son kullanma tarihi olmalıdır. İkisi aynı cümlede yazılır: “Fiyatlar 12 Eylül 2026 tarihli 1 USD = X kuruna göre hazırlanmıştır ve 7 gün geçerlidir.”
Süreyi siz belirlersiniz ve belgeye yazarsınız. Burada uyulacak evrensel bir gün sayısı yoktur; sektöre, malın tedarik süresine ve para biriminin oynaklığına göre değişir. Pratikte işe yarayan ölçüt şudur: süre, fiyatınızın altındaki maliyetin sabit kaldığı süreden uzun olmasın. Tedarikçiniz size 10 gün fiyat tutuyorsa 30 günlük teklif vermek, kendi riskinizi üç katına çıkarmaktır. Çok kısa süre de zarar verir — müşteriye “acele et” demenin nazik bir yolu yoktur ve rakibiniz 15 gün veriyorsa siz aceleci görünürsünüz.
Süre dolduğunda ne olur? Kendiliğinden hiçbir şey. Süresi geçmiş bir teklif kendini iptal etmez; yalnızca artık bağlayıcı olmadığını ilan etmiş olur. Müşteri süre geçtikten sonra kabul ederse yapılacak şey tartışmak değil, yeniden fiyatlandırıp yeni bir belge göndermektir. Bu kibar bir hamledir ve tam da bu yüzden çalışır: müşteriye “fiyatı artırdık” demiyorsunuz, “o belgenin süresi doldu, yenisini gönderiyorum” diyorsunuz. Aradaki fark cümle farkı değil, belge farkıdır.
Teklife ne yazılmalı: dört satırlık blok
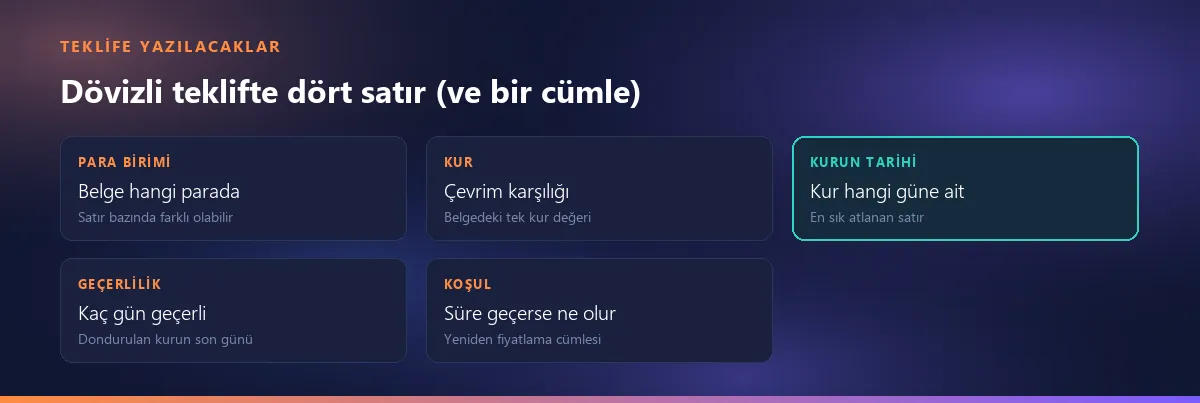
Buraya kadar anlatılan her şeyin somut çıktısı, teklifin altına ya da toplamların yanına konacak küçük bir bloktur. Dört satır, artı ihtiyaca göre bir cümle.
- Para birimi. Belgenin hangi para biriminde düzenlendiği. Kısaltmayı değil, ISO kodunu yazın:
USD,EUR,TRY. “$” işareti en az beş ülkenin parasını anlatır ve bir ihracat belgesinde bunu netleştirmek sizin işinizdir. - Kur. Belgede birden fazla para birimi varsa kullanılan çevrim değeri. Tek bir değer olsun ve belgede yalnız bir kere geçsin; iki farklı yerde iki farklı kur, belgeyi anında tartışmalı hâle getirir.
- Kurun tarihi. En sık atlanan satır budur ve yazının bütün meselesi budur. Kur yazılıp tarihi yazılmazsa ortada yine bir belirsizlik kalır: o kur hangi güne aitti? Tarihi yazan bir belge, üç hafta sonraki konuşmayı tek satırda bitirir.
- Geçerlilik. Teklifin kaç gün geçerli olduğu — yani dondurulan kurun son günü. Gün sayısı yerine doğrudan tarih yazmak daha nettir: “7 gün” ifadesi “hangi günden itibaren” sorusunu açık bırakır.
- (İsteğe bağlı) Koşul cümlesi. Süre geçerse ne olacağını bir cümleyle söyleyin: “Bu tarihten sonra fiyatlar güncel kura göre yeniden hesaplanır.” Bu cümle bir tehdit değil, bir kolaylıktır — sonraki konuşmayı sizin yerinize yapar.
Bu blok proformaya da aynen girer. Proformanın geri kalan alanları — kap ve adet kısaltmaları, net ve brüt ağırlık, sınıflandırma kodu — ayrı bir yazıda tek tek açıklanmıştı: proformanın diğer alanları.
Kimin taşıdığını belgeye yazmak: kendi paranızla mı, müşterinin parasıyla mı?
Kur riskini yok edemezsiniz; yalnızca kimin taşıyacağını seçersiniz. ABD Ticaret Bakanlığı'nın ihracatçılara yönelik sayfası bunu çok açık koyuyor: kur dalgalanmasından kaynaklanan riskten kaçınmanın en basit yollarından biri “to quote prices and require payment in U.S. dollars” — yani fiyatı kendi paranızda vermek ve ödemeyi o parada istemektir. Sonuç da orada yazıyor: “Then both the burden of exchanging currencies and the risk are placed on the buyer.” Çevirme yükü de risk de alıcıya geçer (trade.gov, Foreign Exchange Risk).
Aynı sayfa bedelini de söylüyor ve dürüst olduğu için değerli: bu yaklaşım, “losing export opportunities to competitors who are willing to accommodate their foreign buyers by selling in the counterparties' local currencies” sonucunu doğurabilir — yani müşterinin kendi parasında satmayı kabul eden rakiplere iş kaptırabilirsiniz. Karar bu iki cümlenin arasında bir yerdedir ve finansal değil ticari bir karardır: pazarlık gücü kimdeyse riski o taşımaz.
Üçüncü bir yol da var ve teklif belgesinden bağımsızdır: kuru bugünden sabitleyen bir finansal sözleşme. Aynı kaynak forward sözleşmeyi “a forward contract, which enables the exporter to sell a set amount of foreign currency at a pre-agreed exchange rate with a delivery date from 3 days to 1 year into the future” diye tarif ediyor — 3 günden 1 yıla kadar ileri tarihli bir teslimle, önceden anlaşılmış bir kurdan. Bunu burada yalnızca bağlam olarak anıyoruz: bu bir banka ürünüdür, teklif belgesinin yerine geçmez ve bu yazının önerisi değildir. Belgenizde kurun tarihi yoksa forward sözleşme de o belgedeki belirsizliği düzeltmez.
Teklif kabul edildikten sonra: burada iş sizden çıkıyor
Bir sınır çizelim ve geçmeyelim. Teklif mali bir belge değildir. Ne bir satış kaydı doğurur ne de bir vergi yükümlülüğü; ticari bir öneridir ve bağlayıcılığı üzerine yazdıklarınız kadardır. Müşteri kabul ettiği anda zincir bir sonraki halkaya geçer: sipariş, sevk ve fatura. O halkada kurun nasıl ele alınacağı muhasebenin konusudur ve ülkeden ülkeye değişir. Bu yazı oraya girmiyor; girse bile size yardımcı olmazdı, çünkü o cevabı yalnızca mali müşaviriniz kendi mevzuatına bakarak verebilir.
Bu sınırın en net göründüğü yerlerden biri İspanya'dır ve örnek olarak öğreticidir. Faturalama yükümlülüklerini düzenleyen yönetmelik (Real Decreto 1619/2012) fatura düzenleme zorunluluğunu ve faturanın içeriğini ayrıntısıyla sayar; ama metinde ne presupuesto ne de factura proforma geçer (BOE, RD 1619/2012). Yani teklif, mevzuatın tanımladığı bir belge değil ticari bir belgedir — gücü de zaten buradan gelir: kurallarını siz yazarsınız.
Zincirin devamında ne olduğunu merak ediyorsanız — malın çıkışını kayda geçiren belgenin ülkeden ülkeye nasıl değiştiğini — ayrı bir yazıda ele almıştık: zincirdeki sonraki belge.
Sık yapılan üç hata
(a) Kur yazılıyor, tarihi yazılmıyor. En yaygın ve en sinsi hata budur, çünkü belgeye bakan kişi bir eksiklik görmez: kur oradadır, sayı vardır, her şey yolunda görünür. Eksiklik ancak üç hafta sonra, iki taraf da “ama biz şu kuru konuşmuştuk” dediğinde ortaya çıkar. Tek satırlık bir düzeltme, tek cümlelik bir tartışmayı bitirir.
(b) Dövizli teklife geçerlilik süresi konmuyor. Yerel para birimindeki bir teklifin süresiz kalması can sıkıcıdır; dövizli bir teklifin süresiz kalması açık uçlu bir taahhüttür. Fark şudur: yerel teklifte yalnızca fiyatınız eskir, dövizli teklifte fiyatınızın altındaki çevrim de eskir ve ikisi aynı anda aleyhinize dönebilir.
(c) Satır para birimi ile belge para birimi karıştırılıp toplam elle düzeltiliyor. Bir satır euro, belge dolar; toplam “tuhaf” çıkıyor ve biri hücreye doğru bildiği sayıyı yazıyor. O andan sonra belge kendi kendini doğrulayamaz hâle gelir: satırları toplarsanız yazılı toplamı bulamazsınız. Müşteri bunu fark ettiğinde konuştuğunuz şey artık fiyat değil, güvenilirliğinizdir. Doğru hamle toplamı düzeltmek değil, çevrimin nerede yanlış kurulduğunu bulmaktır.
Biz bu tarafta ne yapıyoruz, ne yapmıyoruz
Smartifie Quote bir teklif ve proforma hazırlama aracıdır ve yukarıdaki ilkeyi bir değişmez olarak uygular: kur, teklif oluşturulduğunda belgeye dondurulur — kullanılan çevrim ve o çevrimin tarihi belgeyle birlikte saklanır. Piyasa sonradan ne yaparsa yapsın o teklif kendi gününün toplamını göstermeye devam eder; gönderilmiş PDF ile ekran ayrışmaz. Belgenin para birimi ile satırın para birimi ayrı olabilir (karma para birimli teklif) ve seçenek elle seçilmiş dört para birimiyle sınırlı değildir, ISO 4217 listesinin tamamı vardır. Geçerlilik süresi belgeye basılan bir ayardır ve kurulumda 7 gün olarak gelir; kendi işinize göre değiştirirsiniz.
Onay eşiği de aynı dondurulmuş kur üzerinden hesaplanır — yani “şu tutarın üstündeki teklifler onaya düşsün” kuralı, belgenin kendi kuruyla ölçülür, bugünkü kurla değil. Kur bilinmiyorsa teklif onaya düşer; ölçülemeyen bir teklifi serbest bırakmak, büyük bir teklifin sessizce geçmesi için en uygun yerdir.
Yapmadığımız şeyleri de açıkça yazalım, çünkü bir aracın sınırını bilmek onu kullanmaktan önce gelir. Ürün teklifi e-posta ile göndermez: teklif hazırlanır, PDF ya da Excel olarak indirilir ve siz dosyayı kendi kanalınızdan iletirsiniz. Fatura üretmez — bu bilinçli bir sınırdır ve yukarıda anlatılan ayrımın ürün tarafındaki karşılığıdır: teklif ve proforma mali belge değildir, fatura ayrı bir dünyadır. Onay bekleyen teklif listede görünür; onaylayacak kişiye bildirim gitmez.
Kapanış tek cümlede: kur riskini belgeyle yok edemezsiniz, ama belgesizlikten doğan tartışmayı tamamen ortadan kaldırabilirsiniz. Kuru yazın, kurun tarihini yazın, geçerlilik süresini yanına koyun. Geri kalanı pazarlıktır.
Kuru ve tarihini belgeye dondurarak saklayan bir teklif aracı