Enviaste un presupuesto en dólares. Tres semanas después el cliente responde: “adelante”. En esas tres semanas el tipo de cambio no se quedó quieto. El presupuesto que abres en pantalla muestra un total, el PDF que tiene el cliente muestra otro, y nadie sabe cuál manda. Si buscas una respuesta acabas en artículos de tesorería —coberturas, seguros de cambio, análisis macro— o en artículos de contabilidad sobre diferencias de cambio en la factura. Aquí todavía no hay factura. Hay un documento y dos días distintos.
La tesis en una línea: la pregunta no es “qué tipo de cambio es el correcto” sino “¿dice el documento en qué fecha se fijó ese tipo?”. Si el tipo vive solo como un número en la pantalla de quien preparó el presupuesto, ese mismo presupuesto muestra otro total dos días más tarde y el PDF ya enviado deja de coincidir con lo que se ve en pantalla. La solución no es una previsión sino un registro: escriba el tipo y la fecha del tipo en el documento, y la validez al lado. Así, cuando el cliente vuelva tres semanas después, se discute sobre papel y no sobre recuerdos. En la mesa comercial cabe en menos: el riesgo de cambio no se elimina, pero sí se puede dejar escrito quién lo asume.
El día que lo envías y el día que lo aceptan no son el mismo día
Pongamos la escena con precisión, porque la pérdida casi siempre se le echa en cara al paso equivocado. Prepara un presupuesto para una máquina, un lote de mercancía o un proyecto. Sus costes están en una moneda y su precio en otra. Al preparar el documento hizo la conversión con algún tipo; ese tipo no aparece por ninguna parte en el papel. El cliente lo piensa tres semanas y luego dice que sí. Las cifras de este artículo son ilustrativas: lo que importa es el mecanismo, no el porcentaje.
Cuando llega la aceptación, las dos partes se sienten con la razón. El cliente mira el documento que tiene: dice un importe y ese importe es el que aceptó. Usted abre el presupuesto en su sistema: el total es otro, porque la conversión se ha vuelto a hacer con el número de hoy. Nadie engaña a nadie; han aparecido dos verdades distintas porque al documento se le olvidó decir una cosa. Lo que falta no es el tipo de cambio: es de qué día es ese tipo.
Esta pérdida no tiene que ver con la fase de facturación y conviene no mezclarlas. La discusión de la factura —la distancia entre el día en que se emite y el día en que entra el dinero— es real, pero su problema empieza antes. Todavía no hay factura; ni siquiera hay pedido. Solo hay dos días distintos del mismo documento, y lo único que puede unirlos es una fecha que debería estar impresa en él.
¿Qué tipo de cambio “elige” un presupuesto? En realidad son dos decisiones
La mayoría de las conversaciones se atasca aquí, porque lo que parece una pregunta son dos decisiones distintas y normalmente las toman personas distintas. La primera es comercial y es de ventas. La segunda es de registro y es del documento.
Primera decisión: la moneda del presupuesto
¿En qué moneda va el documento? ¿En la del cliente, en la suya o en una tercera que no es de ninguno de los dos? Eso es una cuestión de negociación, no de conversión, y tiene su propio apartado más abajo. El detalle técnico que conviene saber aquí es otro: la moneda del documento y la moneda de una línea no tienen por qué coincidir. Puede presupuestar en dólares y llevar una línea en euros porque así se la ha facturado su proveedor. Eso es un presupuesto multidivisa y no da ningún problema si está bien montado. Si no lo está, alguien “arregla” el total a mano y el documento deja de cuadrar consigo mismo.
Segunda decisión: el tipo y la fecha del tipo
En cuanto un documento lleva más de una moneda hace falta una conversión: cuánto vale una moneda expresada en la otra. Ese número es el “tipo de cambio” del presupuesto. De dónde saca usted el valor es una decisión comercial suya y no es el tema de este artículo: puede ser el tipo de su banco, una tabla publicada o un tipo pactado en contrato. El tema de este artículo es qué le pasa después a ese número: ¿se escribió en el documento y se quedó ahí, o se vuelve a calcular cada vez que se abre el documento?
Fijar el tipo en el documento: por qué el “tipo de hoy” es la respuesta equivocada
Aquí está la columna vertebral del artículo. Si una herramienta de presupuestos o una hoja de cálculo calcula el tipo en el momento en que se abre el documento, pasa esto: el mismo presupuesto muestra un total el lunes y otro el miércoles. Nadie ha tocado nada; las líneas son las mismas, las cantidades son las mismas, el descuento es el mismo. Solo se ha rehecho la conversión. Es un cambio silencioso, y el silencio es lo que lo hace peligroso: el usuario no ve cambiar el documento, porque lo que cambia no es su contenido sino el momento en que se lee.
La segunda consecuencia es peor: el PDF enviado y la pantalla dejan de coincidir. El cliente tiene un papel que dice un total. Su pantalla dice otro. A partir de ahí, “cuál es el bueno” no tiene respuesta técnica, porque los dos son vistas del mismo dato en momentos distintos. La respuesta comercial sí es siempre la misma, y no le favorece: el cliente mira el documento que tiene en la mano.
El comportamiento correcto se reduce a un principio: el tipo se escribe en el documento cuando el documento se crea y ya no se mueve. Haga lo que haga el mercado los días siguientes, ese documento sigue llevando el tipo de su propio día. Un tipo nuevo pertenece a un documento nuevo: una revisión o un presupuesto distinto. Lo bueno de este principio es que cierra la pregunta entera por sí solo: “de qué día es el tipo” deja de ser una preferencia y pasa a ser un hecho impreso en el papel.
Si trabaja con una hoja de cálculo, la versión práctica es esta: no ponga un enlace en vivo en la celda del tipo. Escriba un número fijo, anote al lado la fecha de ese número y archive el documento en PDF. Tres semanas después, ese PDF archivado es la única respuesta honesta a “qué enviamos exactamente”.
La validez es el seguro del tipo que ha fijado
Fijar el tipo no basta por sí solo, porque un tipo fijado puede empezar a jugar en su contra con el paso de los días. Un presupuesto aceptado tres semanas más tarde sigue llevando el tipo antiguo durante esas tres semanas; si el mercado se movió en su contra, la diferencia la paga usted. Por eso un tipo fijado necesita una fecha de caducidad. Las dos cosas van en la misma frase: “Precios calculados al tipo del 12 de septiembre de 2026, 1 USD = X, válidos durante 7 días.”
El plazo lo fija usted y lo escribe en el documento. No hay un número universal de días: depende del sector, del plazo de aprovisionamiento y de lo nerviosa que esté la divisa. La regla práctica que funciona: no ofrezca una validez más larga que el plazo durante el cual su propio coste está fijado. Si su proveedor le mantiene precio diez días, un presupuesto a treinta días triplica su exposición. Un plazo demasiado corto también perjudica: no hay forma elegante de decirle a un cliente que se dé prisa, y si su competidor da quince días usted parecerá impaciente.
¿Qué pasa cuando vence el plazo? Por sí solo, nada. Un presupuesto caducado no se anula solo; simplemente ha avisado de que ya no le obliga. Si el cliente acepta después de la fecha, lo que toca no es discutir sino volver a valorar y enviar un documento nuevo. Es un movimiento cortés y justo por eso funciona: no está diciendo “hemos subido el precio”, está diciendo “ese documento venció, le mando el vigente”. La diferencia no está en la frase, está en el papel.
Qué escribir en el presupuesto: un bloque de cuatro líneas
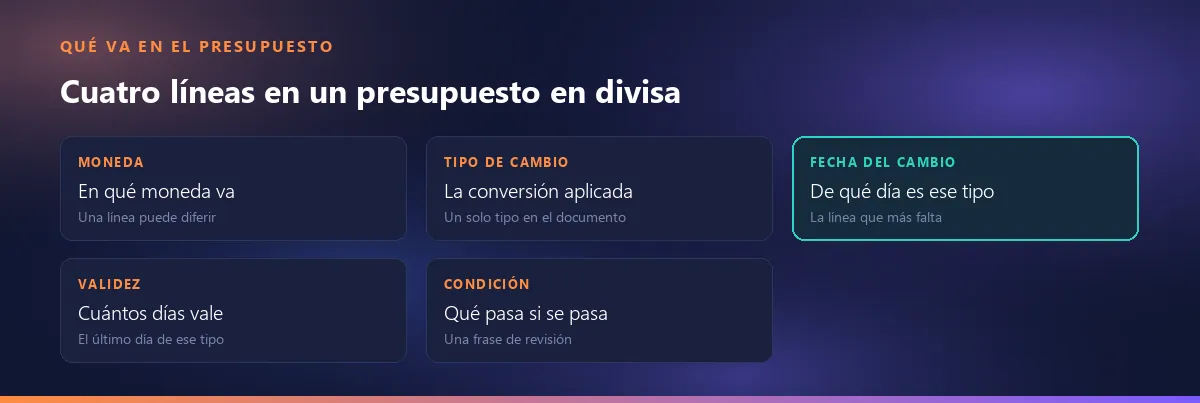
Todo lo anterior se concreta en un bloque pequeño, debajo de los totales o al pie del presupuesto. Cuatro líneas y, si hace falta, una frase.
- Moneda. En qué moneda está emitido el documento. Escriba el código ISO en vez del símbolo:
USD,EUR,MXN. El signo “$” pertenece al menos a cinco países y, en un documento de exportación, deshacer esa ambigüedad es cosa suya. - Tipo de cambio. La conversión utilizada, si el documento lleva más de una moneda. Que sea un único valor y que aparezca una sola vez; dos tipos distintos en dos sitios del mismo papel convierten el documento en discutible al instante.
- Fecha del tipo. Es la línea que más se olvida y es justo de lo que trata este artículo. Un tipo sin fecha deja la ambigüedad intacta: ¿de qué día era? Un documento que dice la fecha resuelve en una línea la conversación de tres semanas después.
- Validez. Cuántos días se mantiene el presupuesto, que es también el último día del tipo fijado. Escribir una fecha concreta es más claro que escribir un número de días: “válido 7 días” deja abierto el “desde cuándo”.
- (Opcional) La frase de condición. Diga en una línea qué pasa después de esa fecha: “Transcurrida esta fecha, los precios se recalcularán al tipo vigente.” No es una amenaza sino una comodidad: mantiene por usted la conversación siguiente.
El mismo bloque vale para una proforma. Los demás campos de una proforma —abreviaturas de bultos y unidades, peso neto y bruto, código de clasificación— están explicados uno a uno en otro artículo: los demás campos de una proforma.
Dejar escrito quién lo asume: ¿en su moneda o en la del cliente?
El riesgo de cambio no se elimina; solo se elige quién lo carga. El Departamento de Comercio de Estados Unidos se lo dice sin rodeos a sus exportadores: una de las formas más simples de evitar el riesgo de las fluctuaciones es “to quote prices and require payment in U.S. dollars”, es decir, presupuestar y cobrar en la moneda propia. Y la consecuencia viene en la misma frase: “Then both the burden of exchanging currencies and the risk are placed on the buyer.” Tanto el trabajo de convertir como el riesgo pasan al comprador (trade.gov, Foreign Exchange Risk).
La misma página dice también lo que cuesta, y esa honestidad es lo que la hace útil: ese enfoque puede llevar a “losing export opportunities to competitors who are willing to accommodate their foreign buyers by selling in the counterparties' local currencies”, es decir, a perder operaciones frente a competidores dispuestos a vender en la moneda del cliente. La decisión está entre esas dos frases y es comercial, no financiera: quien tiene el poder de negociación es quien no carga el riesgo.
Hay una tercera vía y es independiente del documento: un contrato financiero que fija hoy el tipo. La misma fuente describe “a forward contract, which enables the exporter to sell a set amount of foreign currency at a pre-agreed exchange rate with a delivery date from 3 days to 1 year into the future”: de tres días a un año vista, a un tipo pactado de antemano. Lo citamos solo como contexto: es un producto bancario, no sustituye al documento y no es la recomendación de este artículo. Si su presupuesto no lleva la fecha de su tipo, ningún seguro de cambio arregla esa ambigüedad.
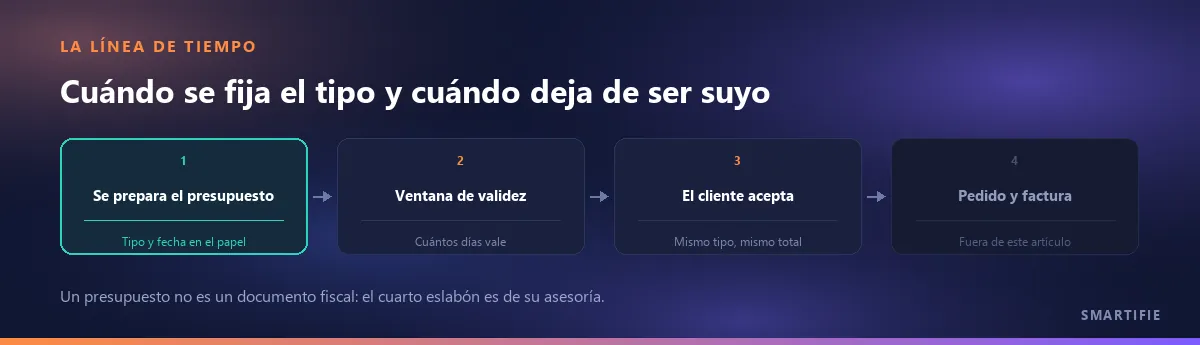
Después de la aceptación: aquí deja de ser asunto suyo
Tracemos un límite y no lo crucemos. Un presupuesto no es un documento contable. No genera asiento de venta ni obligación fiscal; es una oferta comercial y obliga en la medida de lo que usted haya escrito en ella. En cuanto el cliente acepta, la cadena pasa al eslabón siguiente: pedido, expedición y factura. Cómo se trata el tipo de cambio en ese eslabón es una cuestión contable y cambia de un país a otro. Este artículo no entra ahí, y si entrara no le serviría: esa respuesta solo puede dársela su asesoría mirando la norma que le aplica.
Hay un sitio donde ese límite se ve con una claridad poco común: España. El Reglamento por el que se regulan las obligaciones de facturación (Real Decreto 1619/2012) detalla cuándo hay obligación de expedir factura y qué contenido debe tener; y sin embargo su texto no menciona ni el presupuesto ni la factura proforma (BOE, RD 1619/2012). Merece la pena decirlo porque en la red circulan las dos versiones: unas páginas de asesoría afirman que la proforma “tiene validez jurídica” y otras sostienen lo contrario. La fuente primaria simplemente no la nombra. Un presupuesto no es un documento que la norma defina: es un documento mercantil, y de ahí le viene la fuerza — sus condiciones las escribe usted.
Si quiere seguir la cadena —cómo cambia de un país a otro el documento que registra la salida de la mercancía— lo tratamos aparte: el siguiente documento de la cadena.
Tres errores que se repiten
(a) Se escribe el tipo pero no la fecha. Es el más común y el más silencioso, porque quien mira el documento no ve que falte nada: el tipo está, el número está, todo parece completo. La carencia aparece tres semanas después, cuando las dos partes dicen “pero habíamos hablado de tal tipo”. Una corrección de una línea acaba con una discusión que si no, no acaba.
(b) No poner validez en un presupuesto en divisa. Un presupuesto sin fecha en su propia moneda es desordenado; uno sin fecha en moneda extranjera es un compromiso abierto. La diferencia: en el presupuesto nacional solo envejece su precio, mientras que en divisa envejece también la conversión que hay debajo del precio, y las dos pueden volverse en su contra a la vez.
(c) Mezclar la moneda de la línea con la del documento y luego corregir el total a mano. Una línea en euros, el documento en dólares; el total sale “raro” y alguien escribe el número que cree correcto. A partir de ahí el documento ya no se verifica a sí mismo: sume las líneas y no llegará al total impreso. Cuando el cliente lo nota, lo que está en juego ya no es el precio sino su credibilidad. Lo que hay que arreglar no es el total sino dónde se montó mal la conversión.
Qué hacemos en este lado y qué no
Smartifie Quote es una herramienta para preparar presupuestos y proformas, y aplica el principio anterior como un invariante: el tipo de cambio se fija en el documento al crear el presupuesto; la conversión utilizada y su fecha se guardan junto al documento. Haga lo que haga el mercado después, ese presupuesto sigue mostrando el total de su propio día y el PDF enviado no se separa de la pantalla. Una línea puede llevar una moneda distinta de la del documento (presupuesto multidivisa), y la lista no son cuatro monedas elegidas a mano: está la ISO 4217 completa. La validez es un ajuste que se imprime en el documento y viene configurada en 7 días; usted la cambia según su negocio.
El umbral de aprobación se mide con ese mismo tipo fijado: una regla del tipo “los presupuestos por encima de tal importe requieren aprobación” se evalúa con el tipo del propio documento, no con el de hoy. Si el tipo se desconoce, el presupuesto pasa a aprobación: dejar pasar un presupuesto que no se puede medir es justo el hueco por donde se colaría uno grande.
Conviene ser igual de claro con lo que el producto no hace, porque conocer los límites de una herramienta va antes que usarla. No envía el presupuesto por correo: el presupuesto se prepara y se descarga en PDF o en Excel, y el archivo lo hace llegar usted por su propio canal. No emite facturas, que es un límite deliberado y la contrapartida en el producto de la distinción anterior: los presupuestos y las proformas no son documentos contables y la facturación es otro mundo. Un presupuesto pendiente de aprobación aparece en la lista; no se envía ningún aviso a quien debe aprobarlo.
Para cerrar, en una línea: un documento no elimina el riesgo de cambio, pero sí elimina por completo la discusión que nace de no tener nada escrito. Escriba el tipo, escriba la fecha del tipo y ponga la validez al lado. Lo demás es negociación.
Una herramienta de presupuestos que fija el tipo de cambio y su fecha en el documento