Envió el presupuesto. La gestoría del cliente sumó los totales de línea con la calculadora y le llamó: «El total no cuadra, falta un céntimo». O le pasó a usted: sumó la columna de IVA de su propia hoja de cálculo y no coincide con el IVA total de abajo. Si lo busca, encontrará foros y páginas de ayuda de programas, cada una explicando lo que hace su programa. Ninguna explica qué protege cada cálculo ni qué debe decidir quien prepara el presupuesto. De eso trata este artículo.
La respuesta corta: un descuadre de céntimos en el presupuesto no es un error, es la consecuencia de una elección. Si redondea cada línea y luego suma, la lista impresa da el total impreso. Si suma primero y redondea una sola vez, el total queda redondeado de una vez, pero el cliente ya no puede comprobar el documento a mano. Los dos cálculos son legítimos. Lo que le toca a quien prepara el presupuesto es elegir a sabiendas y saber de antemano dónde va a aparecer la diferencia.
El cliente lo sumó a mano y le faltaba un céntimo
Primero lo tranquilizador: lo más probable es que nadie haya hecho mal la cuenta. Su programa y la calculadora del cliente funcionan bien; responden a preguntas distintas. En una moneda con céntimos, cada importe tiene que redondearse a dos decimales, y un número multiplicado por un tipo como el 21 % rara vez cae en un céntimo exacto. Según el momento en que se redondee, el resultado se mueve un céntimo.
Lo segundo: la diferencia no desaparece, se coloca en algún sitio. O aparece en las líneas (las líneas redondeadas suman un céntimo distinto de un total calculado aparte) o aparece en el total (el total impreso abajo difiere en un céntimo de la suma a mano de las líneas). Ningún método hace desaparecer ese céntimo; cada uno decide en qué vista aparece. La llamada del cliente solo significa que la diferencia apareció justo donde él estaba mirando.
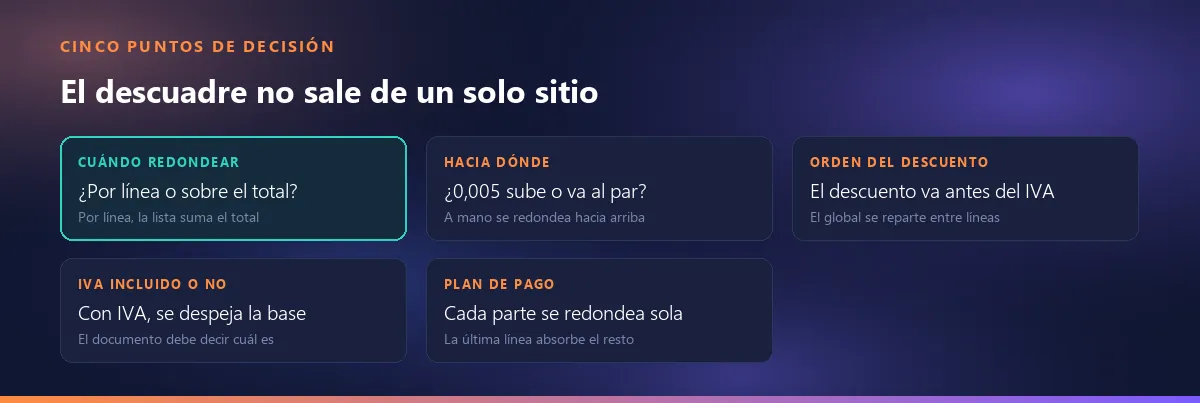
Y el descuadre tampoco sale de un solo sitio. Hay cinco puntos de decisión, que repasamos uno a uno: cuándo se redondea, hacia dónde se redondea, en qué orden van los descuentos, si los precios llevan el IVA incluido o no y los porcentajes del plan de pago. Si decide uno a conciencia y deja los otros cuatro a lo que el programa haga por defecto, la diferencia volverá a aparecer, solo que por otro lado.
De dónde sale el céntimo: dos cálculos legítimos, dos resultados distintos
Los dos cálculos son estos. Uno: calcula el IVA de cada línea, lo redondea al céntimo en esa línea y después suma las cuotas ya redondeadas. Dos: suma las bases de todas las líneas, calcula el IVA de esa base total una sola vez y lo redondea una sola vez. La explicación matemática es sencilla: la suma de números redondeados no tiene por qué ser igual al redondeo de la suma. Las fracciones que se añaden o se quitan en cada línea se acumulan y, con suficientes líneas, superan un céntimo.
Ejemplo: las mismas tres líneas, dos totales distintos
Tres líneas, todas al 20 % de IVA (un tipo redondo para que la cuenta se siga fácilmente). El IVA de cada línea se redondea en la línea:
| Línea | Base | IVA 20 % (exacto) | IVA (redondeado por línea) | Total de línea |
|---|---|---|---|---|
| 1 | 10,13 | 2,026 | 2,03 | 12,16 |
| 2 | 20,13 | 4,026 | 4,03 | 24,16 |
| 3 | 30,13 | 6,026 | 6,03 | 36,16 |
| Total | 60,39 | 12,078 | 12,09 | 72,48 |
Si suma primero y redondea una vez: 60,39 × 20 % = 12,078 → 12,08, y el total general queda en 72,47. Un céntimo de diferencia. El cliente que suma a mano los totales de línea obtiene 72,48; si al pie del documento pone 72,47, ese es el céntimo que busca. ¿Qué ha pasado? En cada línea se redondeó 0,004 hacia arriba y en tres líneas se acumularon 0,012. Un único redondeo al final no arrastra esa acumulación: solo sube el total 0,002.
La base también se redondea: por qué «bruto − descuento» tiene que cuadrar
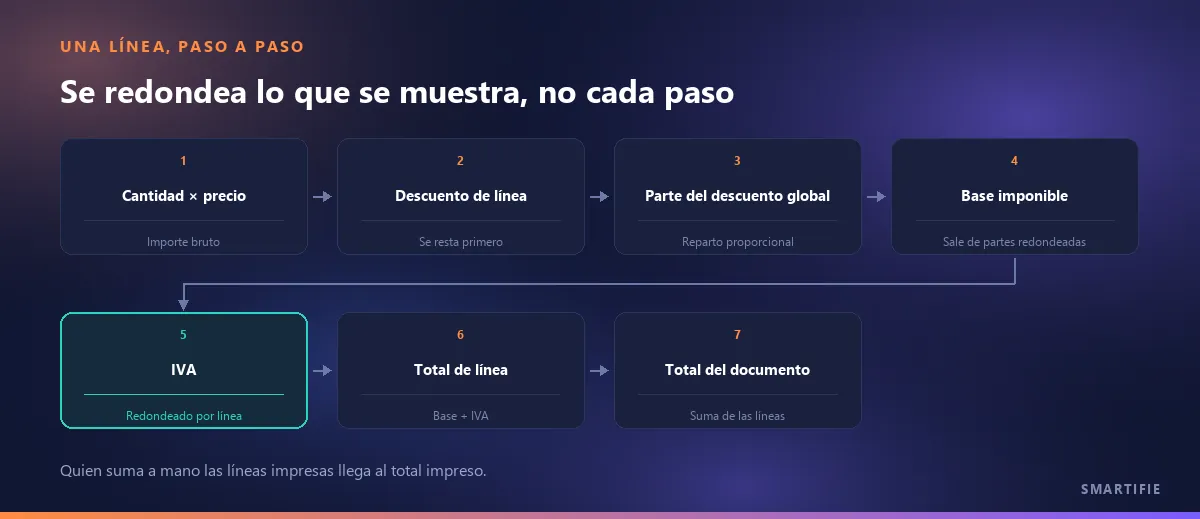
Lo mismo ocurre antes del IVA, en la base. Si una línea lleva descuento, el documento imprime tres números: bruto, descuento y base. Ejemplo: 1,5 kg × 6,67 = 10,005 → bruto 10,01; un descuento del 5 % de 0,50025 → 0,50. Si calcula la base con toda la precisión y la redondea por su cuenta, sale 9,50475 → 9,50. Pero en el papel pone 10,01 − 0,50, que son 9,51. Si el documento dice que bruto menos descuento es igual a base, esa igualdad tiene que cumplirse con los números impresos. Para lograrlo, la base no se redondea por separado: se obtiene restando al bruto impreso el descuento impreso. Esa es exactamente la diferencia de un céntimo entre Redondeo(a − b) y Redondeo(a) − Redondeo(b).
En un presupuesto con varias monedas el mismo principio llega un paso más allá. Las líneas se convierten a la moneda del documento con el tipo fijado en el presupuesto (véase congelar el tipo de cambio en el presupuesto); cada línea se redondea después de convertirse y los totales se construyen con esas cifras redondeadas. Los importes convertidos siguen la misma regla: las líneas impresas suman el total impreso.
Qué igualdad quiere proteger: un documento comprobable a mano o un total redondeado una sola vez
Los dos cálculos se pueden defender. La pregunta útil no es «cuál es el correcto», sino qué igualdad quiere que se cumpla siempre.
- Redondear por línea protege esto: las líneas impresas suman el total impreso. El cliente puede comprobar el documento con la calculadora; cada número se obtiene a partir de otros números del propio documento. El precio: la cuota total puede diferir en un céntimo de base total × tipo.
- Redondear sobre el total protege esto: IVA total = base total × tipo. El documento se comprueba con una sola multiplicación. El precio: si muestra el IVA por línea, las líneas ya no suman la cifra de abajo; si no lo muestra, el cliente no puede comprobar nada a nivel de línea.
En la mesa comercial la balanza suele inclinarse hacia la comprobación a mano, porque quien lee un presupuesto no es un auditor sino un comprador, y su herramienta es la calculadora. Un descuadre de un céntimo no es nada en dinero, pero sí en confianza: la sensación de que «algo no cuadra en este documento» se pone por delante de la conversación sobre el precio. Aun así, no es una regla universal. Si su contabilidad o el sistema de su cliente espera el cálculo sobre el total, elegir esa igualdad es igual de legítimo. Lo importante es elegir a sabiendas y poder explicarlo en una frase cuando llegue la llamada: «El IVA se redondea en cada línea y el total es la suma de las líneas».
Si prepara los presupuestos en una hoja de cálculo, la trampa está un nivel más abajo. Dar formato de dos decimales a la celda solo redondea el número en pantalla: la celda sigue guardando 2,026 y SUMA suma los 2,026 guardados, no los 2,03 que se ven. Resultado: la columna de IVA muestra 2,03 + 4,03 + 6,03 y el total de abajo dice 12,08. Si ha elegido redondear por línea, envuelva la fórmula del IVA de cada línea en REDONDEAR(...; 2); solo así el total es la suma de los números que se ven.
Hacia dónde se redondea también es una decisión: ¿adónde va el 0,005?
Resuelto lo de por línea o sobre el total, queda una decisión más discreta: ¿adónde va el valor que está justo en el medio? El IVA de una base de 12,25 al 10 % es 1,225. El método que usamos a mano, redondear la mitad hacia arriba, da 1,23. El llamado redondeo bancario manda las mitades al dígito par más cercano y da 1,22.
El redondeo bancario no es un fallo: está pensado para que, en muchas operaciones, las subidas y las bajadas se compensen, y es el comportamiento por defecto de algunos lenguajes de programación y librerías. El problema es que ese comportamiento puede no ser el que usted espera: la calculadora del cliente redondea la mitad hacia arriba y vuelve a haber un céntimo de diferencia. Basta con probar una vez la herramienta que use con un caso conocido, como 12,25 × 10 %, para saber qué hace.
Si trabaja con precios con IVA incluido, hay un segundo punto de redondeo
Si sus precios llevan el IVA incluido, la base se despeja desde el precio: precio ÷ (1 + tipo). Esa división tampoco suele caer en un céntimo exacto. Ejemplo al 20 %: precio unitario con IVA de 10,05, cantidad 1. Base 10,05 ÷ 1,20 = 8,375 → 8,38; IVA 8,375 × 0,20 = 1,675 → 1,68; base + IVA = 10,06. Usted escribió 10,05 y el documento suma 10,06. Es un ejemplo aritmético general: puede darse en cualquier cálculo en el que la base y el IVA se redondeen por separado.
No hay forma gratuita de eliminar esa desviación. Si obtiene el IVA por diferencia con el precio con IVA (10,05 − 8,38 = 1,67), el total coincide con el precio que escribió, pero ahora el IVA difiere un céntimo de base × tipo. Qué proteger vuelve a ser una elección. Aquí solo hablamos de aritmética; cómo indicar en el documento sobre qué base van sus precios es tema del apartado siguiente.
Dónde pone el descuento cambia la base
La tercera fuente es el orden de los descuentos, y aquí la diferencia puede no quedarse en un céntimo. El orden sensato es: primero el descuento de línea, después el descuento global del documento, luego la base imponible, luego el IVA y por último el total. El IVA se calcula sobre lo que queda después de los descuentos.
Restar el descuento global después del IVA, del total con IVA, es un atajo que se ve en la práctica e infla la base: el IVA acaba calculado sobre la cifra mayor, la de antes del descuento. El cliente ve un descuento, pero el IVA del documento es el del precio sin descontar.
Si el presupuesto tiene líneas con tipos de IVA distintos, el descuento global no puede restarse como una cifra única: no queda claro de qué base sale y el desglose de IVA por tipo sale mal. La solución es repartir el descuento global entre las líneas en proporción a sus importes. Cada línea se lleva su parte; su base y su IVA se calculan después de restar esa parte. El reparto genera a su vez un número nuevo en cada línea que hay que redondear, es decir, un sitio más donde puede moverse un céntimo.
El descuento tiene también una cara de aprobación: cómo se mide el descuento frente al umbral de aprobación se trata en otro artículo.
Tres cosas que hacen el documento comprobable: desglose por tipo, nota sobre el IVA y encabezado de columna
Tomadas las decisiones de redondeo, falta que el cliente pueda leerlas en el documento. Tres detalles pequeños hacen que un presupuesto se pueda comprobar a mano.
- Desglose del IVA por tipo. Bajo los totales, una fila por tipo: base y cuota. En un presupuesto que mezcla líneas al 21 % y al 10 %, una única fila de IVA impide ver qué importe tributa a qué tipo. Las filas del desglose también deben ser sumas de las líneas redondeadas, para que cuadren por sí mismas.
- Una nota sobre el IVA. Una frase bajo los totales: «Los precios unitarios no incluyen IVA.» o «Los precios unitarios incluyen IVA.» Las mismas líneas dan un total si se introducen sin IVA y otro si se introducen con IVA; un documento que no lo dice lo suman de dos maneras dos lectores distintos.
- El encabezado de la columna. Si la columna dice solo «Importe», unos lectores la entienden con IVA y otros sin IVA, y entre las dos lecturas hay un 21 %. Un encabezado como «Importe sin IVA» permite al cliente hacer cantidad × precio − descuento con la calculadora y llegar al número de la columna.
Para la factura, este orden lo pide la norma. El Reglamento de facturación exige que la cuota de IVA repercutida «deberá consignarse por separado» (art. 6.1.h) y, cuando una factura incluye operaciones sujetas a tipos distintos, que «deberá especificarse por separado la parte de base imponible correspondiente a cada una de las operaciones» (art. 6.2) (BOE, RD 1619/2012). Un presupuesto no es una factura y ese artículo no se le aplica; pero si ya muestra el desglose de la misma forma, al facturar no aparece nada nuevo.
Los porcentajes del plan de pago: la última línea absorbe la diferencia
La última fuente suele ser la última en la que se piensa. Un presupuesto con un total de 1.000,01 y un plan de pago del 30 % / 40 % / 30 %. Si cada porcentaje se redondea por separado, el plan no da el total:
| Línea del plan | Importe exacto | Cada una redondeada aparte | La última absorbe la diferencia |
|---|---|---|---|
| 30 % | 300,003 | 300,00 | 300,00 |
| 40 % | 400,004 | 400,00 | 400,00 |
| 30 % | 300,003 | 300,00 | 300,01 |
| Total | 1.000,01 | 1.000,00 | 1.000,01 |
Redondeado línea a línea, el plan suma 1.000,00; hay un céntimo que no está ni en el total ni en el plan, no está en ninguna parte. La solución es calcular la última línea no como porcentaje sino como diferencia: el total menos las líneas anteriores, con lo que la última queda en 300,01. Qué línea absorbe la diferencia también es una elección; la ventaja de la última es que es la más fácil de explicar, porque «el resto» ya es el nombre natural del último pago.
El plan de pago en sí no es tema de este artículo; el plan de pago y los demás campos de la proforma se tratan aparte.
Si la diferencia llega a la factura: el redondeo se declara, no se esconde
Un presupuesto no es un documento con efectos fiscales; el descuadre de un céntimo en el presupuesto es una cuestión de confianza, no de impuestos. Cuando el presupuesto aceptado se convierte en factura, en cambio, la diferencia pasa a ser una cifra que se declara. Conviene saber dos cosas.
Primero: en España no hay una regla general que diga «por línea» o «sobre el total». El Tribunal Económico-Administrativo Central, en un criterio de 26/11/2024 (RG 00/02233/2022) sobre el redondeo de las cuotas de IVA en operaciones a precio con IVA incluido, recuerda que «corresponde a los Estados miembros determinar, dentro de los límites del Derecho comunitario, las reglas y los métodos» de redondeo, y concluye que en esas operaciones «sólo es indispensable redondear la cuota de IVA devengado» al hacer los cálculos de la declaración (TEAC, DYCTEA 00/02233/2022). Dos matices importantes: el propio TEAC lo presenta como un criterio aún no reiterado que «no constituye doctrina vinculante», y se refiere a ventas a precio con IVA incluido, no a presupuestos, así que no se aplica directamente al suyo. No dice que el redondeo por línea esté prohibido ni que haya que redondear sobre el total; lo citamos porque muestra que el redondeo es una cuestión con reglas propias, no un error del programa.
Segundo: esto es contexto, no una interpretación normativa. Qué regla se aplica a sus facturas lo determinan su programa de facturación y su asesoría, no este artículo.
La consecuencia práctica: dígale a quien emite las facturas qué redondeo usan sus presupuestos. Si el presupuesto redondea por línea y la factura sobre el total, el cliente encontrará un céntimo de diferencia entre el documento que aceptó y el que recibió, y esta vez la llamada irá a contabilidad.
Qué hacemos en este lado y qué no
En Smartifie Quote la aritmética del presupuesto está en un solo sitio: lo que muestra la pantalla, lo que imprime el PDF y lo que se guarda salen del mismo cálculo. Así hemos resuelto las decisiones de este artículo:
- Cuándo redondear: se mantiene toda la precisión durante el cálculo y solo se redondea lo que se muestra o se guarda. El IVA del documento es la suma de las cuotas de línea redondeadas; las líneas impresas suman el total impreso.
- Base: se obtiene de las partes redondeadas (bruto − descuento de línea − parte del descuento global), no se redondea por separado, así que el «bruto − descuento» impreso coincide con la base impresa.
- Dirección: las mitades se redondean alejándose de cero (0,005 sube), la convención contable que coincide con el cálculo a mano. No se usa el redondeo bancario.
- Orden del descuento: descuento de línea → descuento global (repartido entre las líneas en proporción) → base → IVA → total.
- Varias monedas: cada línea se convierte a la moneda del documento con el tipo fijado en el presupuesto y se redondea línea a línea; «subtotal − descuentos = base» y «base + IVA = total» se cumplen exactamente.
- El documento: bajo los totales se imprime el desglose de IVA por tipo (activado por defecto; si lo desactiva, el IVA aparece en una sola fila, nunca se oculta). Todos los documentos llevan la nota «Los precios unitarios no incluyen IVA.» o «…incluyen IVA.», y la columna Importe indica en su encabezado si lleva IVA o no.
- Tipo de IVA: el tipo de cada línea se elige de la lista de tipos permitidos de su empresa, que usted ajusta al país en el que factura; un tipo que no está en la lista se marca y el presupuesto no se puede guardar.
- Plan de pago: al convertir los porcentajes en importes, la última línea absorbe la diferencia y el plan da el total exacto al céntimo.
- Las monedas sin céntimos (JPY, KRW, CLP, ISK, VND) se imprimen sin decimales.
Conviene ser igual de claros con lo que no hacemos. El método de redondeo y el número de decimales no son ajustes; las decisiones anteriores son fijas. Lo que sí se ajusta es si los precios se introducen con o sin IVA, el tipo de IVA por defecto, la lista de tipos permitidos y si se muestra el desglose del IVA. Tampoco decimos que nunca vaya a haber un descuadre: si trabaja con precios con IVA incluido, el total puede desviarse un céntimo del precio con IVA que introdujo, por el motivo explicado más arriba. Lo que sí garantizamos es que las líneas impresas suman el total impreso y que el documento dice si los precios llevan IVA. Y el producto no emite facturas: un presupuesto no es un documento con efectos fiscales y la facturación es otro mundo. El criterio citado más arriba es contexto sobre ese mundo, no una función del producto.
Para cerrar, en una línea: un descuadre de céntimos no es un error, es una elección. Hágala a conciencia, déjela escrita en el documento y sepa dónde aparecerá la diferencia antes de que suene el teléfono.